L’Iran sortira probablement affaibli du conflit. Cela ne signifie pas que les États-Unis en sortiront vainqueurs. Depuis quelques semaines, cette guerre agit moins seulement sur des territoires ou des capacités militaires que sur des flux, des délais, des coûts et des anticipations. Pour les entreprises européennes qui construisent leurs budgets 2027, Ormuz n’est déjà plus une question de géopolitique lointaine.
Sommaire
par Jérôme Denariez | Paris, le 15 septembre 2026 —
L’Iran a subi des destructions importantes, son économie est sous pression et ses exportations pétrolières sont fortement contraintes. La supériorité militaire américaine n’est guère discutable. Sa traduction politique l’est davantage. Le régime iranien demeure en place, le trafic dans le détroit d’Ormuz reste très inférieur à son niveau d’avant-guerre et la crise s’est étendue à la mer Rouge. Le 14 septembre, les données Kpler faisaient état de seulement quatre sorties et dix entrées de navires transportant des matières premières pendant le week-end, contre environ 125 passages quotidiens de grands navires commerciaux avant le conflit.[01]
La guerre a surtout changé de nature. Elle ne porte plus uniquement sur les capacités militaires ; elle porte désormais sur les flux.
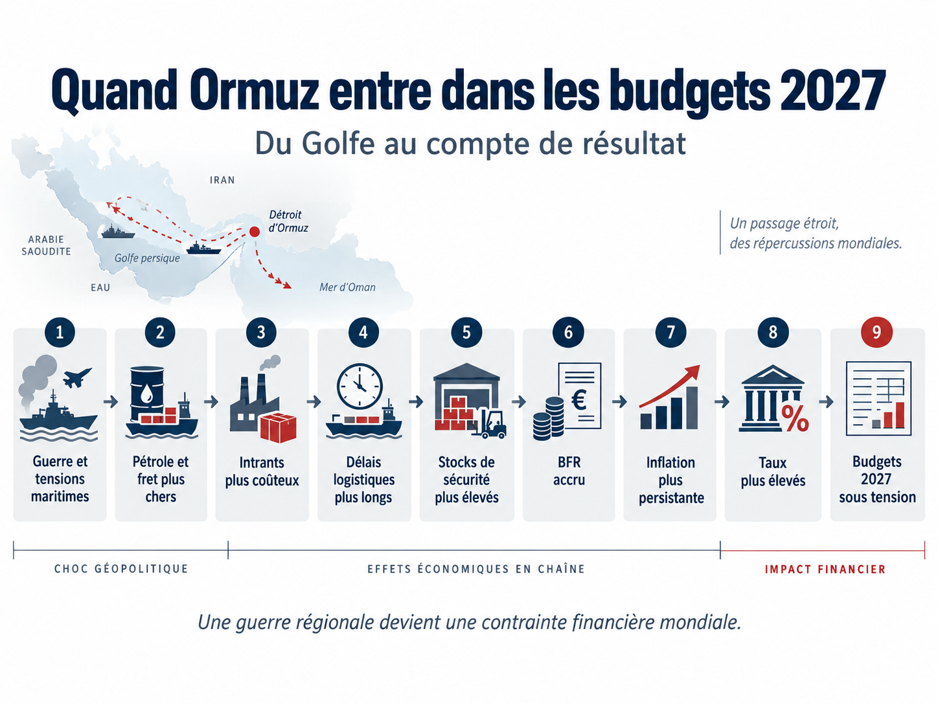
Le Brent a dépassé les 100 dollars et évoluait autour de 108 dollars le 14 septembre. Les primes d’assurance, le fret et le risque d’immobilisation augmentent avec lui. Pourtant, le prix du baril n’est que la partie immédiatement visible du choc. Le pétrole reste une matière première industrielle, directement ou indirectement présente dans la pétrochimie, les plastiques, les résines, les solvants, les fibres synthétiques, les pneumatiques ou les emballages. Ormuz est également une route essentielle pour le gaz, les engrais, les métaux, les céréales et de nombreux vracs.[01][02]
Une partie de l’inflation produite par le conflit n’apparaît donc pas encore dans les indices de prix. Elle se trouve dans des stocks achetés avant la hausse, dans les contrats qui n’ont pas encore été renégociés, dans les marchandises en transit et dans les délais supplémentaires. L’inflation énergétique constitue le premier tour. Le risque est désormais sa transmission aux autres prix puis aux salaires, suffisamment sérieuse pour que des responsables de la BCE évoquent déjà la nécessité d’un nouveau resserrement si la hausse de l’énergie s’installe.[03]
Pour l’entreprise, la question est également financière. Lorsqu’un approvisionnement prend quinze jours supplémentaires, ces quinze jours doivent être financés. À cela s’ajoutent les stocks de sécurité constitués pour réduire le risque de rupture. Le fret devient stock, le stock devient besoin en fonds de roulement et le BFR devient besoin de financement. Le temps perdu devient une dépense.
C’est ainsi qu’une guerre située à plusieurs milliers de kilomètres finit par entrer dans un budget de trésorerie européen.
Déplacer la route ne supprime pas la vulnérabilité
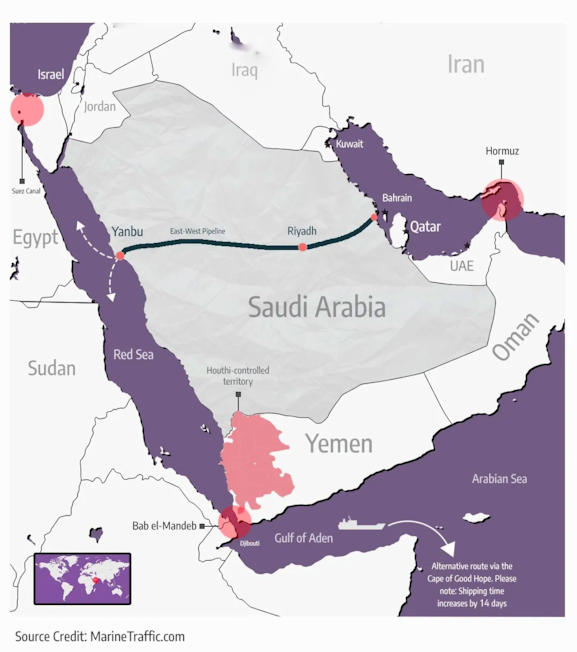
L’Arabie saoudite devait être l’un des principaux amortisseurs de la crise. Le royaume dispose de l’East-West Pipeline, long de 1 200 kilomètres, qui permet d’acheminer le pétrole vers Yanbu, sur la mer Rouge, sans franchir Ormuz. Depuis le début de la guerre, il transportait environ 4 à 5 millions de barils par jour, soit 4 à 5 % de l’offre mondiale.[04]
Il a été fermé temporairement après une attaque de drones partie, selon Riyad et Bagdad, du territoire irakien.[04] Quelques jours plus tôt, les Houthis avaient mené une offensive rapide sur la côte yéménite de la mer Rouge, pris Mokha puis Perim/Mayun, au milieu de Bab el-Mandeb, et accru leur capacité à peser sur le trafic maritime. Reuters rapporte que cette offensive a bénéficié de financements, d’armes et de conseils opérationnels iraniens ; Téhéran nie diriger militairement le mouvement.[05]
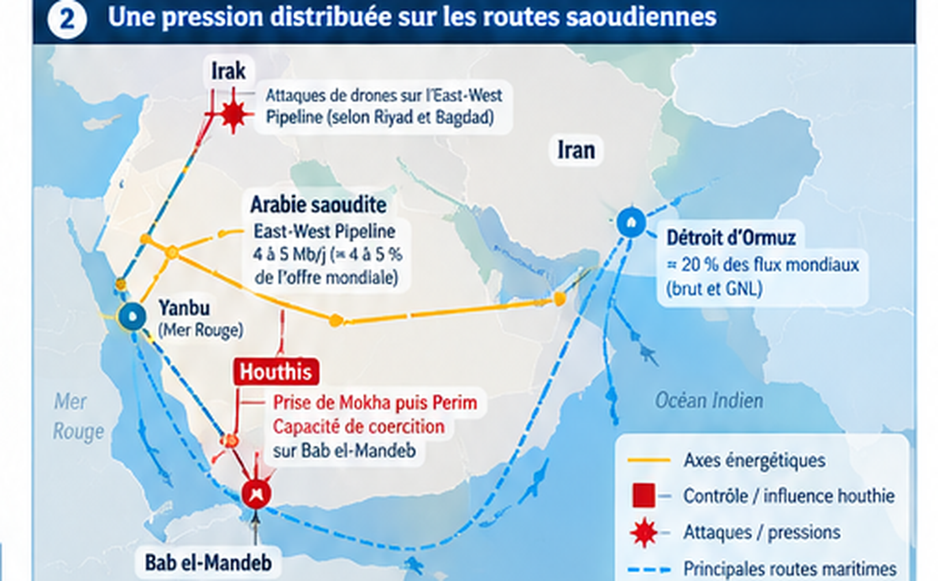
Le terme de « proxy » devient ici insuffisant s’il suggère une simple chaîne de commandement partant de Téhéran. Les Houthis disposent de leur propre implantation territoriale, d’une chaîne militaire éprouvée et d’une capacité de décision locale. Leur efficacité ne suppose pas qu’ils constituent une armée conventionnelle de premier rang : il suffit qu’ils soient plus cohérents et plus solides que les forces qui leur font face.
L’Irak pose un problème analogue. Plusieurs milices chiites alignées sur l’Iran restent suffisamment puissantes pour résister aux tentatives de désarmement de Bagdad ; Reuters estime les composantes de l’Islamic Resistance in Iraq à environ 50 000 combattants. L’origine irakienne de l’attaque contre l’oléoduc saoudien ne permet pas encore d’en attribuer formellement la responsabilité à un groupe particulier, mais elle montre que le territoire irakien peut devenir une profondeur opérationnelle du conflit.[04][06]
L’Iran ne bénéficie donc pas seulement d’une profondeur territoriale. Il bénéficie d’un réseau de capacités distribuées. Dégrader le centre ne suffit pas nécessairement lorsque la contrainte peut réapparaître au Yémen, en Irak ou en mer Rouge.
Washington n’est pas sans options
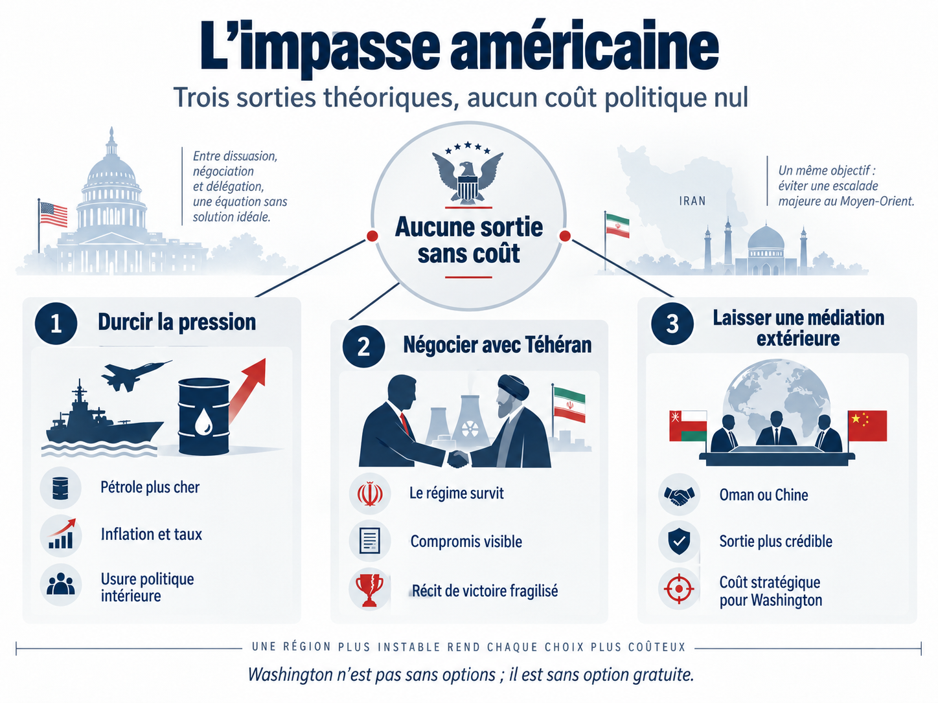
Les États-Unis disposent encore de plusieurs voies de sortie. Aucune n’est gratuite. Accroître la pression sur l’Iran entretient le risque sur les flux énergétiques. Négocier suppose d’accepter la survie d’un régime que Washington a voulu contraindre beaucoup plus fortement. Une solution négociée avec les États riverains d’Ormuz reconnaîtrait nécessairement un rôle à Téhéran dans l’architecture de sécurité du détroit. Enfin, une médiation dans laquelle Pékin prendrait une place significative aurait un coût stratégique évident pour les États-Unis.
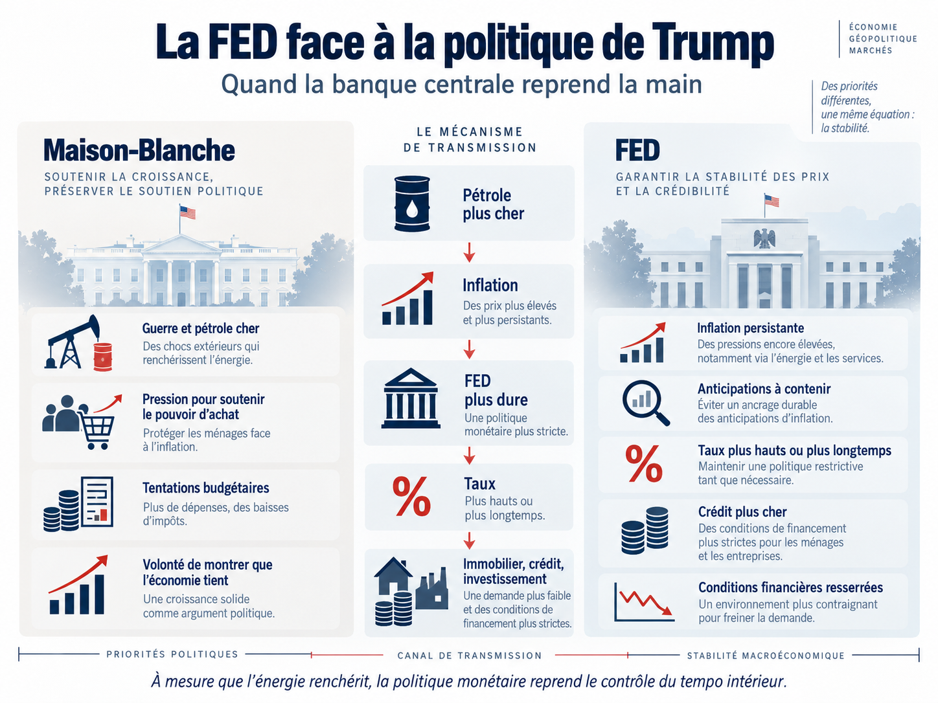
Cette contrainte extérieure produit maintenant des effets intérieurs. Le pétrole supérieur à 100 dollars arrive dans une économie où l’inflation sous-jacente reste trop élevée. Les marchés attribuaient le 14 septembre environ 90 % de probabilité à une hausse de 25 points de base des taux de la Fed. Le rendement du Treasury à dix ans a franchi 5 %, son plus haut niveau depuis 2023.[07]
La contradiction institutionnelle est assez simple. L’exécutif souhaite amortir le coût de la guerre et préserver l’activité ; la Fed doit empêcher que le choc énergétique ne s’installe dans l’inflation. Plus l’énergie renchérit, moins la Maison-Blanche maîtrise le calendrier économique intérieur.
La proposition présidentielle de verser 5 000 dollars à chaque adulte américain si les républicains conservent le Congrès illustre cette difficulté. Elle nécessiterait l’accord du Congrès et ses modalités de financement ne sont pas définies.[08] Son principe suffit cependant à poser le problème : soutenir massivement la demande au moment où la banque centrale cherche précisément à contenir les pressions inflationnistes revient à demander à la politique monétaire de freiner pendant que la politique budgétaire appuie sur l’accélérateur.
Le calcul politique lui-même n’est pas assuré. Dans le dernier sondage Reuters/Ipsos, 63 % des personnes interrogées désapprouvaient cette proposition. L’approbation de Donald Trump se situait à 35 %, tandis que les démocrates disposaient de sept points d’avance dans le vote générique pour le Congrès et obtenaient, de peu, une meilleure appréciation sur l’économie.[09]
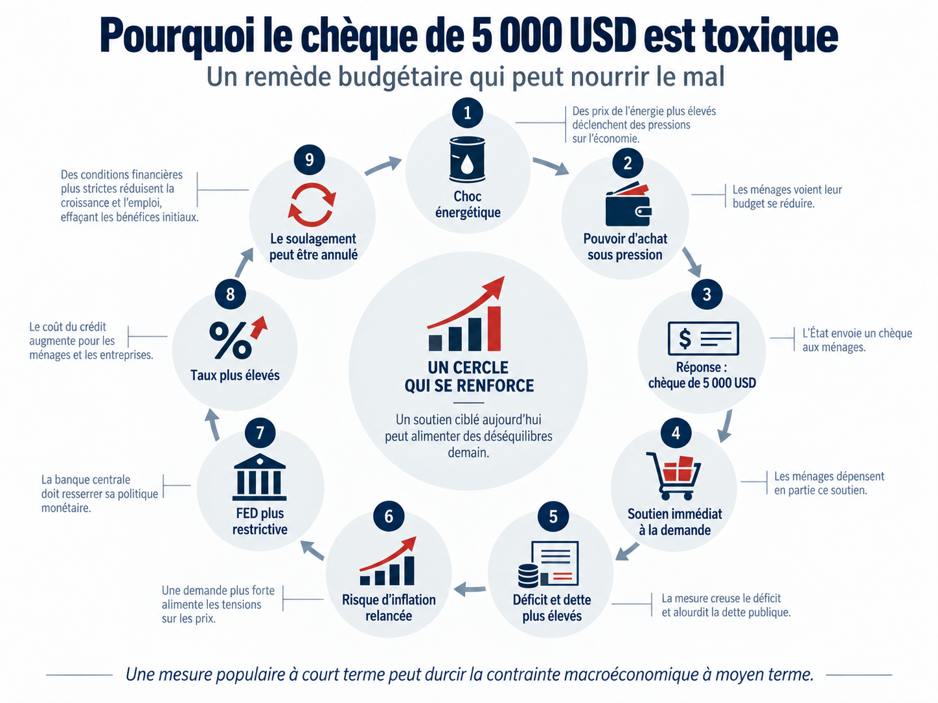
Le conflit extérieur commence ainsi à réduire la marge de manœuvre intérieure. Ce n’est plus seulement une question de prix de l’essence : le canal passe par l’inflation, les taux, le crédit immobilier et automobile, l’investissement des entreprises et, finalement, le vote.
Pékin n’a pas besoin de se presser
La Chine suit une logique différente. Elle a intérêt à éviter une désorganisation durable des approvisionnements énergétiques dont dépend son économie. Elle n’a en revanche aucune raison de libérer gratuitement Washington d’un conflit qui mobilise des moyens militaires et politiques américains loin de l’Indo-Pacifique.
Pékin commence d’ailleurs à déplacer ses pions. Début septembre, Xi Jinping a proposé au Caire une nouvelle architecture régionale de sécurité et appelé les États du Moyen-Orient à réduire les interventions extérieures.[10] Dans le même temps, les échanges sino-iraniens continuent de disposer de mécanismes permettant de contourner une partie du système financier traditionnel : Reuters a documenté un dispositif de compensation lié au pétrole ayant fait transiter plusieurs milliards de dollars de commandes iraniennes en Chine.[11]
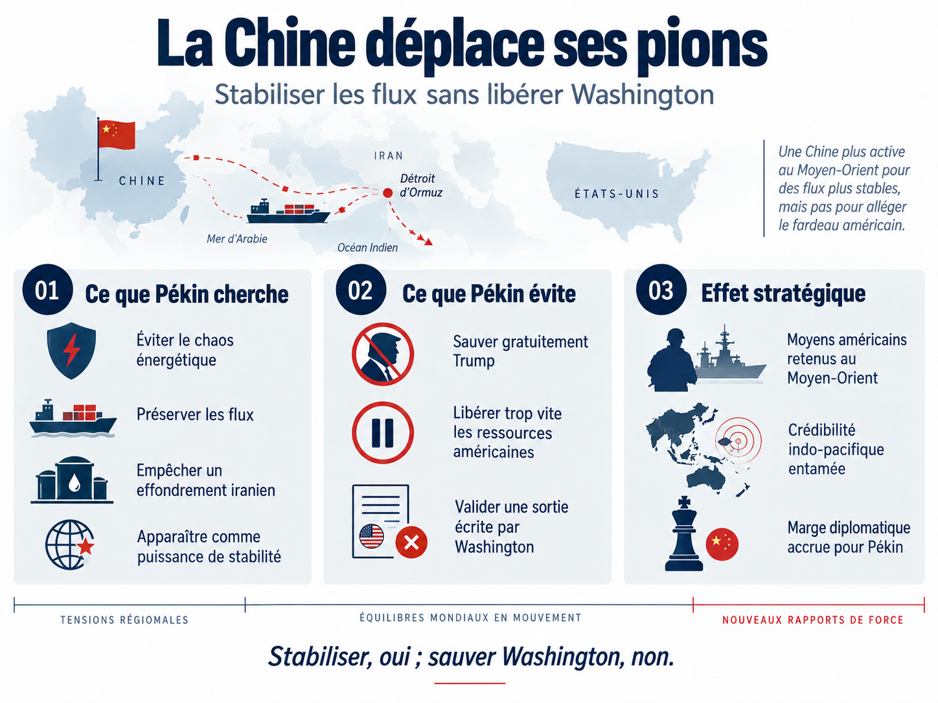
La position chinoise est donc moins contradictoire qu’elle n’en a l’air : stabiliser suffisamment le Moyen-Orient pour préserver les flux, sans pour autant restaurer trop rapidement la liberté stratégique américaine.
C’est ici que la guerre iranienne rencontre l’Indo-Pacifique. Washington explique depuis plusieurs années que cette région constitue son théâtre prioritaire et que la Chine représente son principal compétiteur stratégique. Or les partenaires asiatiques voient les États-Unis réduire certains exercices en Corée du Sud et mobiliser simultanément une part croissante de leur attention au Moyen-Orient. Le ministre philippin de la Défense reconnaissait récemment que Pékin pouvait chercher à exploiter les « espaces » créés par ces ajustements, tout en soulignant que les engagements américains envers Manille restaient inchangés.[12]
Le problème n’est donc pas une disparition de la puissance américaine en Asie. C’est une question de crédibilité marginale : combien de crises les États-Unis peuvent-ils traiter simultanément sans que leurs partenaires commencent à multiplier leurs propres assurances ?
Une guerre qui entre dans les budgets
L’Europe se trouve, pour sa part, dans une position peu enviable. Elle dispose de peu de leviers sur la conduite militaire du conflit, mais commence à en absorber les conséquences : énergie et fret plus chers, intrants renchéris, stocks supplémentaires, besoin en fonds de roulement accru et, potentiellement, taux plus élevés.
Les entreprises européennes préparent précisément leurs budgets 2027. Il leur faut désormais déterminer quelle hypothèse de prix de l’énergie retenir, quels approvisionnements dépendent directement ou indirectement d’Ormuz ou de la mer Rouge, quel stock de sécurité financer et quelle marge de manœuvre conserver si les taux restent élevés plus longtemps.
Le marché pétrolier a jusqu’ici résisté en consommant ses amortisseurs. Depuis le début du conflit, les stocks mondiaux auraient diminué de plus de 500 millions de barils ; les exportations régionales de produits raffinés restent près de 60 % sous leur niveau d’avant-guerre.[13] Une crise de quelques semaines peut être absorbée. Une crise qui dure plusieurs trimestres finit par modifier les comportements, les contrats et les investissements.
L’Iran sortira probablement affaibli de cette guerre. Les États-Unis peuvent néanmoins en sortir stratégiquement diminués. Ces deux propositions ne se contredisent pas.
La question n’est plus seulement de savoir lequel des deux adversaires peut infliger le plus de dommages à l’autre. Elle est de savoir combien de coûts l’Iran et son environnement régional peuvent imposer au système économique avant que la supériorité militaire américaine ne cesse d’être politiquement rentable.
Pendant que cette réponse se cherche, Pékin avance, les États du Golfe diversifient leurs garanties et les entreprises européennes commencent à faire leurs calculs.
Ormuz n’est déjà plus seulement un détroit. Il devient une hypothèse budgétaire.
Jérôme Denariez
Notes et sources
[01] Reuters, 14 septembre 2026, données Kpler sur le trafic à Ormuz : quatre sorties et dix entrées pendant le week-end ; environ 125 passages quotidiens de grands navires commerciaux avant le conflit. Ormuz représentait environ 20 % des flux mondiaux quotidiens de brut et de GNL. Source
[02] Les données de trafic citées par Reuters montrent que les navires encore observés transportent, outre pétrole et GPL, engrais, céréales, métaux et autres vracs, confirmant que la perturbation dépasse les seuls hydrocarbures. Source
[03] Reuters, 14 septembre 2026 : Martins Kazaks, membre du Conseil des gouverneurs de la BCE, estime qu’un nouveau resserrement pourrait devenir nécessaire si le renchérissement de l’énergie se transmet plus largement aux salaires et aux prix. Source
[04] Reuters, 12 septembre 2026 : l’East-West Pipeline saoudien transportait 4 à 5 Mb/j depuis le début de la crise d’Ormuz. Riyad et Bagdad ont déclaré que l’attaque ayant conduit à sa fermeture temporaire venait du territoire irakien ; aucun groupe n’avait alors revendiqué l’opération. Source
[05] Reuters, 10 septembre 2026 : l’avancée houthie vers Mokha puis Perim a bénéficié, selon les sources citées, d’armes, de financements et de conseils de responsables des Gardiens de la révolution ; l’Iran nie exercer un commandement militaire direct sur les Houthis. Source
[06] Reuters, 9 septembre 2026 : environ 50 000 combattants sont rattachés aux groupes réunis sous l’appellation Islamic Resistance in Iraq ; le gouvernement irakien rencontre de fortes difficultés à les désarmer. Source
[07] Reuters, 14 septembre 2026 : les marchés attribuaient environ 90 % de probabilité à une hausse de 25 points de base de la Fed ; le rendement du Treasury à dix ans a franchi 5 %. Source
[08] Reuters, 13 septembre 2026 : Donald Trump a proposé un versement de 5 000 dollars à chaque adulte si les républicains conservent le Congrès. La mesure nécessiterait une intervention du Congrès et aucun financement détaillé n’a été présenté. Source
[09] Reuters/Ipsos, 14 septembre 2026 : 35 % d’approbation pour Donald Trump ; 63 % de désapprobation concernant les 5 000 dollars ; 44 % contre 37 % en faveur des démocrates dans le vote générique ; 38 % contre 37 % en leur faveur sur la gestion de l’économie. Source
[10] Reuters, 2 septembre 2026 : lors de sa visite en Égypte, Xi Jinping a appelé les États de la région à envisager une nouvelle architecture de sécurité et à réduire les interventions extérieures. Source
[11] Reuters, 10 septembre 2026 : mécanisme sino-iranien de compensation permettant à l’Iran d’acheter des marchandises chinoises en contournant une partie des circuits bancaires internationaux ; les sources estiment entre 2 et 2,5 milliards de dollars les sommes ayant transité par le véhicule concerné sur un an. Source
[12] Reuters, 7 septembre 2026 : le ministre philippin de la Défense Gilberto Teodoro a déclaré que la Chine pouvait chercher à exploiter la réduction de certains exercices américano-coréens, tout en précisant que la coopération Washington-Manille ne s’était pas réduite. Source
[13] Reuters, 14 septembre 2026, citant l’AIE : les stocks pétroliers mondiaux ont diminué de 507 millions de barils depuis le début de la guerre ; les exportations de produits raffinés du Golfe restent près de 60 % sous leur niveau d’avant-guerre. Source


