Der Iran wird wahrscheinlich geschwächt aus dem Konflikt hervorgehen. Das bedeutet nicht, dass die Vereinigten Staaten als Sieger hervorgehen werden. Seit einigen Wochen wirkt dieser Krieg weniger auf Territorien oder militärische Fähigkeiten als auf Warenströme, Fristen, Kosten und Erwartungen. Für europäische Unternehmen, die gerade ihre Budgets für 2027 aufstellen, ist Ormuz längst keine ferne geopolitische Frage mehr.
Das Wesentliche
- Verkehr durch die Straße von Hormus: 4 Ausfahrten und 10 Einfahrten am Wochenende des 14. September, gegenüber rund 125 täglichen Durchfahrten großer Handelsschiffe vor dem Krieg (Kpler/Reuters).
- Brent-Öl bei rund 108 US-Dollar am 14. September — die Inflation ist noch teilweise unsichtbar, sie steckt in Lagerbeständen und nicht neu verhandelten Verträgen.
- Saudische East-West-Pipeline (4-5 Mio. Barrel/Tag, Umgehung von Hormus) nach einem Drohnenangriff aus dem Irak vorübergehend geschlossen.
- Milizen des „Islamic Resistance in Iraq“: rund 50.000 Kämpfer, die den Entwaffnungsversuchen Bagdads widerstehen können.
- Fed: Am 14. September rechneten die Märkte mit rund 90 % Wahrscheinlichkeit für eine Zinserhöhung um 25 Basispunkte; die Rendite zehnjähriger US-Staatsanleihen überschritt 5 % — der höchste Stand seit 2023.
- Trumps 5.000-Dollar-Scheck: 63 % Ablehnung, 35 % Zustimmung zum Präsidenten (Reuters/Ipsos).
- China: chinesisch-iranischer Ölverrechnungsmechanismus (2-2,5 Mrd. USD im Jahresverlauf) und diplomatischer Vorstoß Xi Jinpings in Kairo Anfang September.
- Die weltweiten Ölvorräte sind seit Kriegsbeginn um mehr als 500 Millionen Barrel gesunken; regionale Exporte raffinierter Produkte liegen fast 60 % unter dem Vorkriegsniveau.
Inhalt
von Jérôme Denariez | Paris, 15. September 2026 —
Der Iran hat erhebliche Zerstörungen erlitten, seine Wirtschaft steht unter Druck, und seine Ölexporte sind stark eingeschränkt. An der militärischen Überlegenheit der USA besteht kaum Zweifel. An ihrer politischen Umsetzung schon eher. Das iranische Regime bleibt an der Macht, der Verkehr in der Straße von Hormus liegt weiterhin deutlich unter dem Vorkriegsniveau, und die Krise hat sich auf das Rote Meer ausgeweitet. Am 14. September meldeten Kpler-Daten für das Wochenende lediglich vier Ausfahrten und zehn Einfahrten von Schiffen mit Rohstoffladung, gegenüber rund 125 täglichen Durchfahrten großer Handelsschiffe vor dem Konflikt.[01]
Der Krieg hat vor allem seinen Charakter verändert. Es geht nicht mehr nur um militärische Fähigkeiten; es geht inzwischen um Warenströme.
Der Brent-Preis überschritt die Marke von 100 Dollar und lag am 14. September bei rund 108 Dollar. Versicherungsprämien, Frachtkosten und das Risiko einer Schiffsblockade steigen entsprechend. Doch der Ölpreis ist nur der unmittelbar sichtbare Teil des Schocks. Öl bleibt ein industrieller Rohstoff, der direkt oder indirekt in der Petrochemie, bei Kunststoffen, Harzen, Lösungsmitteln, synthetischen Fasern, Reifen oder Verpackungen präsent ist. Auch für Gas, Düngemittel, Metalle, Getreide und zahlreiche Schüttgüter ist Ormuz eine wesentliche Route.[01][02]
Ein Teil der durch den Konflikt verursachten Inflation taucht daher noch nicht in den Preisindizes auf. Sie steckt in vor der Preissteigerung gekauften Lagerbeständen, in noch nicht neu verhandelten Verträgen, in Waren im Transit und in zusätzlichen Lieferzeiten. Die Energieinflation ist die erste Welle. Das Risiko besteht nun in ihrer Weitergabe an andere Preise und schließlich an die Löhne — ernst genug, dass EZB-Vertreter bereits über die Notwendigkeit einer weiteren Straffung sprechen, sollte sich der Energiepreisanstieg verfestigen.[03]
Für Unternehmen ist die Frage auch eine finanzielle. Dauert eine Lieferung fünfzehn Tage länger, müssen diese fünfzehn Tage finanziert werden. Hinzu kommen Sicherheitsbestände, die zur Verringerung des Ausfallrisikos aufgebaut werden. Fracht wird zu Lagerbestand, Lagerbestand wird zu Umlaufvermögensbedarf, und der Umlaufvermögensbedarf wird zu Finanzierungsbedarf. Verlorene Zeit wird zur Ausgabe.
So gelangt ein Krieg, der sich mehrere tausend Kilometer entfernt abspielt, letztlich in ein europäisches Liquiditätsbudget.
Die Route zu verlagern beseitigt die Verwundbarkeit nicht
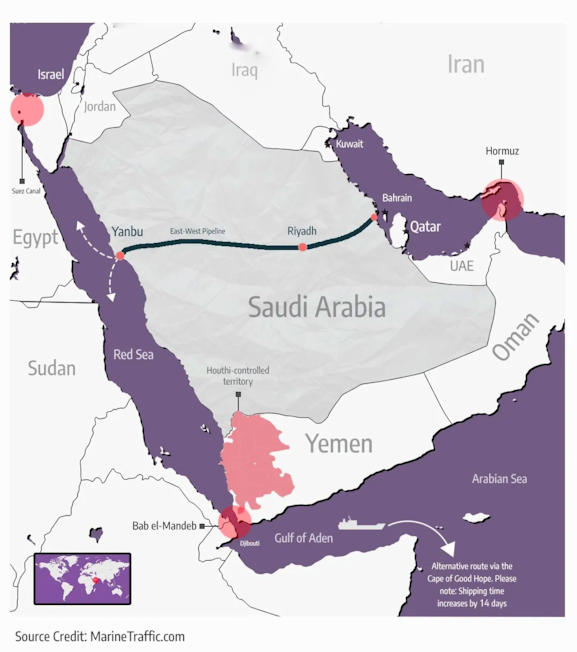
Saudi-Arabien sollte einer der wichtigsten Puffer der Krise sein. Das Königreich verfügt über die 1.200 Kilometer lange East-West-Pipeline, die Öl nach Yanbu am Roten Meer transportiert, ohne Hormus zu durchqueren. Seit Kriegsbeginn transportierte sie rund 4 bis 5 Millionen Barrel pro Tag, also 4 bis 5 % des weltweiten Angebots.[04]
Sie wurde vorübergehend geschlossen, nachdem ein Drohnenangriff — laut Riad und Bagdad vom irakischen Territorium aus gestartet — sie getroffen hatte.[04] Wenige Tage zuvor hatten die Houthis eine rasche Offensive an der jemenitischen Rotmeerküste durchgeführt, Mokha und anschließend Perim/Mayun, mitten in Bab-el-Mandeb, eingenommen und damit ihre Fähigkeit erhöht, Druck auf den Schiffsverkehr auszuüben. Reuters berichtet, diese Offensive habe von iranischer Finanzierung, Waffen und operativer Beratung profitiert; Teheran bestreitet, die Bewegung militärisch zu befehligen.[05]
Der Begriff „Stellvertreter“ greift hier zu kurz, wenn er eine einfache Befehlskette von Teheran aus suggeriert. Die Houthis verfügen über eine eigene territoriale Verankerung, eine bewährte militärische Struktur und lokale Entscheidungsfähigkeit. Ihre Wirksamkeit setzt nicht voraus, dass sie eine erstklassige konventionelle Armee darstellen: Es genügt, dass sie geschlossener und widerstandsfähiger sind als die ihnen gegenüberstehenden Kräfte.
Der Irak stellt ein ähnliches Problem dar. Mehrere iranisch ausgerichtete schiitische Milizen bleiben stark genug, um Bagdads Entwaffnungsversuchen zu widerstehen; Reuters schätzt die unter der Bezeichnung „Islamic Resistance in Iraq“ zusammengefassten Kräfte auf rund 50.000 Kämpfer. Der irakische Ursprung des Angriffs auf die saudische Pipeline erlaubt noch keine formelle Zuordnung zu einer bestimmten Gruppe, zeigt aber, dass irakisches Territorium zu einer operativen Tiefe des Konflikts werden kann.[04][06]
Der Iran profitiert also nicht nur von territorialer Tiefe. Er profitiert von einem Netzwerk verteilter Fähigkeiten. Das Zentrum zu schwächen reicht nicht notwendigerweise aus, wenn der Druck im Jemen, im Irak oder im Roten Meer wieder auftauchen kann.
Washington ist nicht ohne Optionen
Die Vereinigten Staaten verfügen noch über mehrere Auswege. Keiner davon ist kostenlos. Den Druck auf den Iran zu erhöhen, hält das Risiko für die Energieströme aufrecht. Zu verhandeln bedeutet, das Überleben eines Regimes zu akzeptieren, das Washington viel stärker einschränken wollte. Eine mit den Anrainerstaaten von Hormus ausgehandelte Lösung würde Teheran zwangsläufig eine Rolle in der Sicherheitsarchitektur der Meerenge zugestehen. Und eine Vermittlung, bei der Peking eine bedeutende Rolle übernähme, hätte offensichtliche strategische Kosten für die Vereinigten Staaten.
Dieser äußere Druck erzeugt inzwischen innenpolitische Wirkungen. Öl über 100 Dollar trifft auf eine Wirtschaft, in der die Kerninflation weiterhin zu hoch ist. Am 14. September rechneten die Märkte mit rund 90 % Wahrscheinlichkeit für eine Zinserhöhung der Fed um 25 Basispunkte. Die Rendite zehnjähriger Staatsanleihen überschritt 5 % — der höchste Stand seit 2023.[07]
Der institutionelle Widerspruch ist recht einfach. Die Regierung möchte die Kriegskosten abfedern und die Konjunktur stützen; die Fed muss verhindern, dass sich der Energieschock in der Inflation festsetzt. Je teurer die Energie wird, desto weniger kontrolliert das Weiße Haus seinen eigenen innenpolitischen Wirtschaftskalender.
Der präsidiale Vorschlag, jedem erwachsenen Amerikaner 5.000 Dollar auszuzahlen, sollten die Republikaner den Kongress behalten, veranschaulicht diese Schwierigkeit. Er würde die Zustimmung des Kongresses erfordern, und seine Finanzierung ist nicht festgelegt.[08] Allein sein Grundprinzip zeigt das Problem: die Nachfrage massiv zu stützen, während die Zentralbank genau darauf abzielt, den Inflationsdruck einzudämmen, bedeutet, die Geldpolitik zu bitten zu bremsen, während die Fiskalpolitik aufs Gaspedal drückt.
Auch das politische Kalkül selbst steht nicht fest. In der jüngsten Reuters/Ipsos-Umfrage lehnten 63 % der Befragten den Vorschlag ab. Die Zustimmungsrate für Donald Trump lag bei 35 %, während die Demokraten in der allgemeinen Kongresswahlumfrage einen Vorsprung von sieben Punkten hatten und in der Wirtschaftsbewertung knapp besser abschnitten.[09]
Der äußere Konflikt beginnt somit, den innenpolitischen Handlungsspielraum einzuschränken. Es geht längst nicht mehr nur um den Benzinpreis: Der Übertragungsweg verläuft über Inflation, Zinsen, Hypotheken- und Autokredite, Unternehmensinvestitionen und schließlich über die Wahlurne.
Peking muss sich nicht beeilen
China folgt einer anderen Logik. Es hat ein Interesse daran, eine dauerhafte Störung der Energieversorgung zu vermeiden, von der seine Wirtschaft abhängt. Es hat hingegen keinen Grund, Washington kostenlos aus einem Konflikt zu entlassen, der amerikanische militärische und politische Ressourcen weit entfernt vom Indopazifik bindet.
Peking verschiebt bereits seine Figuren. Anfang September schlug Xi Jinping in Kairo eine neue regionale Sicherheitsarchitektur vor und forderte die Staaten des Nahen Ostens auf, äußere Interventionen zu reduzieren.[10] Gleichzeitig verfügt der chinesisch-iranische Handel weiterhin über Mechanismen, die es erlauben, einen Teil des traditionellen Finanzsystems zu umgehen: Reuters hat einen ölgebundenen Verrechnungsmechanismus dokumentiert, über den iranische Bestellungen im Wert mehrerer Milliarden Dollar nach China geflossen sind.[11]
Die chinesische Position ist also weniger widersprüchlich, als sie scheint: den Nahen Osten ausreichend stabilisieren, um die Warenströme zu sichern, ohne der amerikanischen strategischen Freiheit vorschnell wieder Raum zu geben.
Hier trifft der Iran-Krieg auf den Indopazifik. Washington erklärt seit Jahren, diese Region sei sein vorrangiges Einsatzgebiet und China sein wichtigster strategischer Konkurrent. Doch die asiatischen Partner beobachten, wie die Vereinigten Staaten bestimmte Übungen in Südkorea reduzieren und gleichzeitig einen wachsenden Teil ihrer Aufmerksamkeit dem Nahen Osten widmen. Der philippinische Verteidigungsminister räumte kürzlich ein, Peking könnte versuchen, die durch diese Anpassungen entstehenden „Räume“ zu nutzen, betonte aber zugleich, die amerikanischen Verpflichtungen gegenüber Manila seien unverändert.[12]
Das Problem ist also nicht ein Schwinden der amerikanischen Macht in Asien. Es ist eine Frage der marginalen Glaubwürdigkeit: Wie viele Krisen können die Vereinigten Staaten gleichzeitig bewältigen, bevor ihre Partner beginnen, eigene Absicherungen zu vervielfachen?
Ein Krieg, der die Budgets erreicht
Europa befindet sich seinerseits in einer wenig beneidenswerten Position. Es verfügt über wenig Einfluss auf die militärische Führung des Konflikts, beginnt aber, dessen Folgen zu tragen: teurere Energie und Fracht, teurere Vorprodukte, zusätzliche Lagerbestände, höherer Umlaufvermögensbedarf und potenziell höhere Zinsen.
Dieser Befund verdient jedoch eine Nuancierung: Europa ist in der Region nicht abwesend. Die seit Februar 2024 laufende Operation ASPIDES,[14] gestützt auf die Stützpunkte in Dschibuti, schützt bereits einen Teil des kommerziellen Verkehrs im Roten Meer. Der fehlende Hebel ist also weniger militärischer als politischer Natur — ein Mangel an Entscheidung, mehr als ein Mangel an Mitteln.
Europäische Unternehmen bereiten gerade ihre Budgets für 2027 vor. Sie müssen nun festlegen, von welcher Energiepreisannahme sie ausgehen, welche Lieferketten direkt oder indirekt von Ormuz oder dem Roten Meer abhängen, welchen Sicherheitsbestand sie finanzieren und welchen Spielraum sie sich bewahren, falls die Zinsen länger hoch bleiben.
Der Ölmarkt hat sich bislang gehalten, indem er seine Puffer aufgebraucht hat. Seit Kriegsbeginn sollen die weltweiten Bestände um mehr als 500 Millionen Barrel gesunken sein; die regionalen Exporte raffinierter Produkte liegen weiterhin fast 60 % unter dem Vorkriegsniveau.[13] Eine wenige Wochen dauernde Krise lässt sich abfedern. Eine Krise, die mehrere Quartale andauert, verändert schließlich Verhaltensweisen, Verträge und Investitionen.
Der Iran wird wahrscheinlich geschwächt aus diesem Krieg hervorgehen. Die Vereinigten Staaten könnten dennoch strategisch geschwächt hervorgehen. Diese beiden Aussagen widersprechen sich nicht.
Die Frage ist nicht mehr allein, welcher der beiden Gegner dem anderen den größeren Schaden zufügen kann. Sie lautet vielmehr, wie viele Kosten der Iran und sein regionales Umfeld dem Wirtschaftssystem auferlegen können, bevor die militärische Überlegenheit der USA aufhört, sich politisch auszuzahlen.
Während diese Antwort noch gesucht wird, macht Peking Fortschritte, diversifizieren die Golfstaaten ihre Garantien, und europäische Unternehmen beginnen, ihre Rechnungen aufzustellen.
Ormuz ist längst nicht mehr nur eine Meerenge. Sie wird zu einer Budgetannahme.
Jérôme Denariez
Anmerkungen und Quellen
[01] Reuters, 14. September 2026, Kpler-Daten zum Verkehr in Hormus: vier Ausfahrten und zehn Einfahrten am Wochenende; rund 125 tägliche Durchfahrten großer Handelsschiffe vor dem Konflikt. Hormus machte rund 20 % der täglichen weltweiten Roh- und LNG-Ströme aus.
[02] Die von Reuters zitierten Verkehrsdaten zeigen, dass die noch beobachteten Schiffe neben Öl und Flüssiggas auch Düngemittel, Getreide, Metalle und andere Schüttgüter transportieren, was bestätigt, dass die Störung über reine Kohlenwasserstoffe hinausgeht.
[03] Reuters, 14. September 2026: Martins Kazaks, Mitglied des EZB-Rats, hält eine weitere Straffung für notwendig, falls sich die Energiepreissteigerung breiter auf Löhne und Preise überträgt.
[04] Reuters, 12. September 2026: Die saudische East-West-Pipeline transportierte seit Beginn der Hormus-Krise 4-5 Mio. Barrel/Tag. Riad und Bagdad erklärten, der Angriff, der zu ihrer vorübergehenden Schließung führte, sei vom irakischen Territorium ausgegangen; zum damaligen Zeitpunkt hatte sich keine Gruppe zu der Operation bekannt.
[05] Reuters, 10. September 2026: Der Vormarsch der Houthis auf Mokha und anschließend Perim profitierte den zitierten Quellen zufolge von Waffen, Finanzierung und Beratung iranischer Revolutionsgarden-Verantwortlicher; der Iran bestreitet, direkte militärische Befehlsgewalt über die Houthis auszuüben.
[06] Reuters, 9. September 2026: Rund 50.000 Kämpfer gehören den unter der Bezeichnung „Islamic Resistance in Iraq“ zusammengefassten Gruppen an; die irakische Regierung hat erhebliche Schwierigkeiten, sie zu entwaffnen.
[07] Reuters, 14. September 2026: Die Märkte rechneten mit rund 90 % Wahrscheinlichkeit für eine Fed-Zinserhöhung um 25 Basispunkte; die Rendite zehnjähriger Staatsanleihen überschritt 5 %.
[08] Reuters, 13. September 2026: Donald Trump schlug eine Zahlung von 5.000 Dollar an jeden Erwachsenen vor, sollten die Republikaner den Kongress behalten. Die Maßnahme würde eine Entscheidung des Kongresses erfordern, ein detaillierter Finanzierungsplan wurde nicht vorgelegt.
[09] Reuters/Ipsos, 14. September 2026: 35 % Zustimmung für Donald Trump; 63 % Ablehnung des 5.000-Dollar-Vorschlags; Demokraten führen mit 44:37 in der allgemeinen Kongresswahlumfrage; 38:37 zu ihren Gunsten bei der Wirtschaftsbewertung.
[10] Reuters, 2. September 2026: Bei seinem Besuch in Ägypten forderte Xi Jinping die Staaten der Region auf, eine neue Sicherheitsarchitektur in Betracht zu ziehen und äußere Interventionen zu reduzieren.
[11] Reuters, 10. September 2026: Chinesisch-iranischer Verrechnungsmechanismus, der es dem Iran ermöglicht, chinesische Waren unter Umgehung eines Teils des internationalen Bankensystems zu kaufen; Quellen schätzen die über den betreffenden Mechanismus im Jahresverlauf abgewickelten Summen auf 2 bis 2,5 Milliarden Dollar.
[12] Reuters, 7. September 2026: Der philippinische Verteidigungsminister Gilberto Teodoro erklärte, China könnte versuchen, die Reduzierung bestimmter amerikanisch-südkoreanischer Übungen auszunutzen, betonte jedoch, die Zusammenarbeit zwischen Washington und Manila habe sich nicht verringert.
[13] Reuters, 14. September 2026, unter Berufung auf die IEA: Die weltweiten Ölbestände sind seit Kriegsbeginn um 507 Millionen Barrel gesunken; die Exporte raffinierter Produkte aus dem Golf liegen weiterhin fast 60 % unter dem Vorkriegsniveau.
[14] Die Operation Aspides, auch bekannt als EUNAVFOR Aspides, ist eine seit 2024 von der Europäischen Union durchgeführte Militäroperation als Reaktion auf Houthi-Angriffe auf den internationalen Seehandel im Roten Meer. Sie läuft parallel zur Operation Prosperity Guardian, einer Mission mit ähnlichen Zielen, die hauptsächlich von den USA und einer Koalition von mehr als zwanzig Ländern durchgeführt wird.
[15] Die Operation Atalante, international besser bekannt als Atalanta, ist eine von Frankreich initiierte und von der Europäischen Union im Rahmen der Europäischen Marinestreitkraft (Eunavfor) und der Gemeinsamen Sicherheits- und Verteidigungspolitik (GSVP) durchgeführte militärisch-diplomatische Mission mit dem Ziel, die Unsicherheit im Golf von Aden und im Indischen Ozean zu bekämpfen — ein Seegebiet, das von Piraten von der somalischen Küste aus bedroht wird.
[16] Die Operation „Prosperity Guardian“, 2023 unter angloamerikanischer Führung gestartet, bleibt die einzige, die zu Angriffen an Land befugt ist — eine Unterscheidung, die den streng defensiven Charakter des europäischen Einsatzes unterstreicht.
Siehe auch:
- « Ormuz, Red Sea: The Gulf War Enters European Budgets » — (2026-0915)
- « Ormuz, mer Rouge : La guerre du Golfe entre dans les budgets européens » — (2026-0915)
- « Ormuz, Rotes Meer: Der Golfkrieg erreicht die europäischen Budgets » — (2026-0915)
- „Vormarsch der Houthis und Einnahme von Ali al-Taher: eine bedeutende regionale Auswirkung“ von Tabine Bacharraoui, Levant Time — (14.09.2026).
- „Die Meerenge von Bab-el-Mandeb — Auf dem Weg zu europäischem Handeln?“ von Vizeadmiral Christian Girard (a.D.) — (13.09.2026)
- „Houthis erobern Bab-el-Mandeb, Saudi-Arabien in der Zange“ von Roger Barake, Levant Time (11.09.2026).
Entschlüsselung: Zwei Meerengen, eine Rechnung
Die Analyse von Jérôme Denariez und jene von Admiral Christian Girard, zwei Tage zuvor über Bab-el-Mandeb veröffentlicht, ergänzen sich mehr, als dass sie sich überschneiden. Beide beschreiben denselben Krieg, der über seine ursprünglichen militärischen Grenzen hinauswächst — auf der einen Seite in die Budgets, auf der anderen in eine zweite Meerenge —, weisen aber auf eine Asymmetrie hin, die der eilige Leser übersehen könnte: Ormuz bietet keinen Seeweg-Ausweg, während Bab-el-Mandeb weiterhin über das Kap der Guten Hoffnung umfahren werden kann — eine Route, die bereits seit 2024 einen großen Teil des Verkehrs trägt.
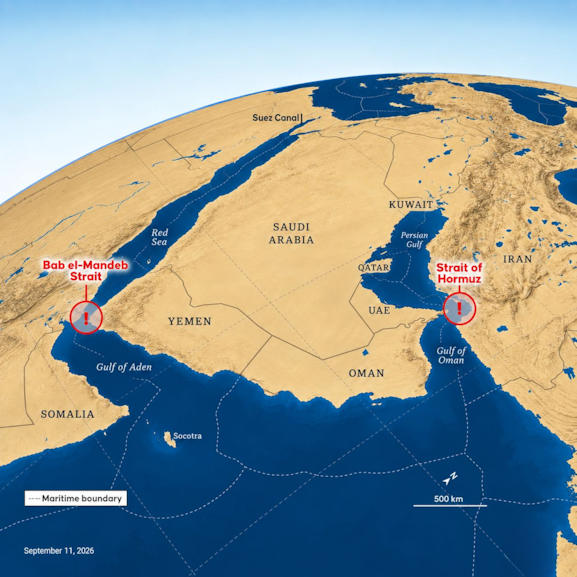
Das Risiko ist also nicht von gleicher Art: Bei Ormuz handelt es sich um ein Preis- und Verfügbarkeitsrisiko, das unmittelbar das Fass trifft und in der Folge die 2027er-Budgets europäischer Unternehmen; bei Bab-el-Mandeb geht es vor allem um ein Risiko von Verzögerung und logistischem Mehraufwand — besser abzufedern, aber es kommt zum ersten hinzu, statt es zu ersetzen.
Genau diese Addition unterscheidet die europäische von der amerikanischen Position, wie sie Jérôme Denariez beschreibt. Washington bewältigt ein innenpolitisches Dilemma — Inflation, Zinsen, Wahlkalender. Europa hat „seinerseits“ keinen Hebel über die militärische Führung des Konflikts, verfügt aber bereits, entgegen mancher Annahme, über Mittel vor Ort: die Operation ASPIDES [14] seit Februar 2024, gestützt auf ATALANTE [15] und die Stützpunkte in Dschibuti.[16] Dieses Paradox — militärisch präsent in Bab-el-Mandeb, diplomatisch abwesend, und ohne jede Mitsprache den budgetären Schock aus Ormuz auffangend — ist wohl die eigentliche Frage, die sich aus dem Zusammenspiel der beiden Texte ergibt: Wie lange wird sich ein Europa, das über die Mittel, nicht aber über den politischen Willen verfügt, damit begnügen, seine Liquiditätsrechnungen aufzustellen, während andere — in Washington wie in Peking — das Gleichgewicht des Golfs neu zeichnen?